
Obligation : comprendre le fonctionnement de ce placement
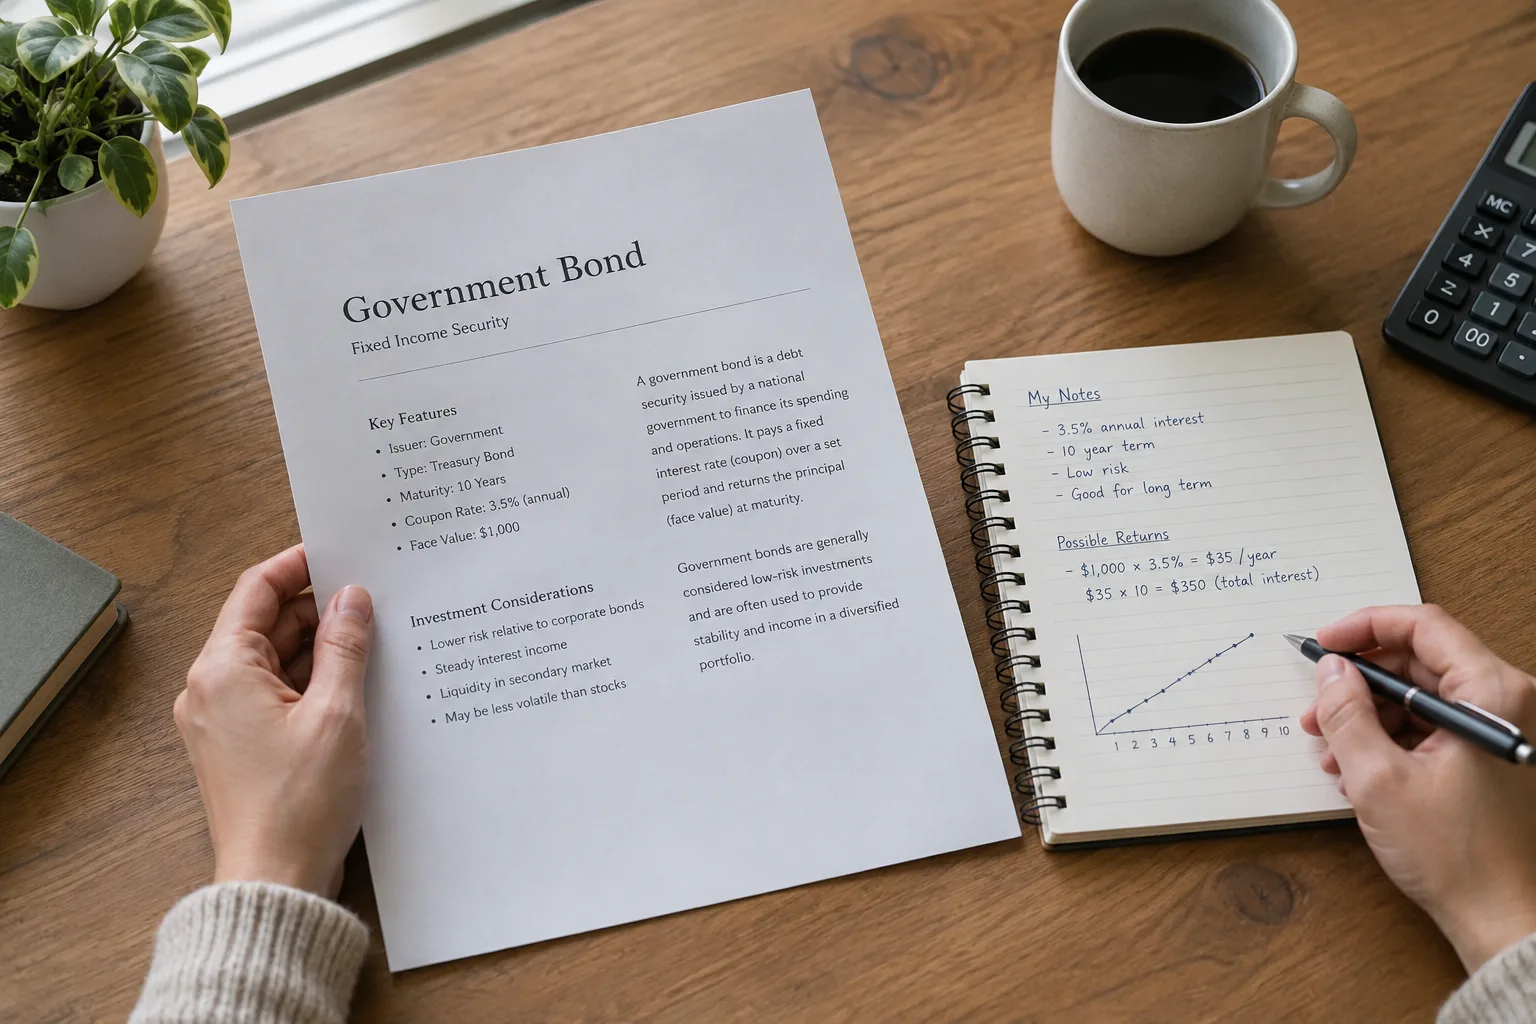
Une obligation est un titre de dette : en l’achetant, vous prêtez de l’argent à un État, une entreprise ou une autre organisation. En échange, l’émetteur — celui qui emprunte — peut verser des intérêts et s’engage, en principe, à rembourser le montant prévu à une échéance. Ce mécanisme peut sembler simple, mais il ne signifie pas que le capital est à l’abri. Pour comprendre le niveau de risque, il faut regarder à la fois les caractéristiques de l’obligation et la capacité de l’emprunteur à tenir ses engagements.
Le montant de référence d’une obligation est appelé sa valeur nominale. Le coupon désigne les intérêts que l’émetteur prévoit de verser, selon les modalités définies lors de l’émission. Par exemple, une obligation de valeur nominale de 1 000 euros avec un coupon annuel de 3 % prévoit, dans cet exemple simplifié, 30 euros d’intérêts par an. Ce chiffre ne correspond pas nécessairement au rendement que vous obtiendrez : le prix payé pour acheter l’obligation, les frais, la fiscalité et la possibilité d’une revente avant l’échéance influencent le résultat. Le coupon peut aussi être variable ou ne pas être versé chaque année, selon les conditions du titre.
Une obligation peut être conservée jusqu’à son échéance ou revendue auparavant. Si vous la gardez jusqu’au terme, l’émetteur doit normalement rembourser la valeur prévue, à condition qu’il puisse honorer sa dette. En cas de difficultés financières ou de défaut — lorsque l’emprunteur ne respecte pas ses engagements — vous pouvez subir une perte, voire ne pas récupérer tout le capital. La date d’échéance ne supprime donc pas le risque. La qualité de crédit de l’émetteur, c’est-à-dire sa capacité estimée à rembourser, compte parmi les éléments à examiner, sans constituer une garantie.
Le prix d’une obligation peut également varier avant son échéance. Il dépend notamment de l’évolution des taux d’intérêt et de la situation de l’émetteur. À titre général, si les taux du marché montent, une obligation déjà émise avec un coupon moins attractif peut perdre de la valeur sur le marché. À l’inverse, une baisse des taux peut soutenir son prix, toutes choses égales par ailleurs. L’ampleur de ces variations dépend entre autres de la durée restante : les obligations dont l’échéance est éloignée sont souvent plus sensibles aux changements de taux. Si vous devez vendre au mauvais moment, le prix obtenu peut être inférieur au prix d’achat.
Il existe aussi des fonds obligataires. Un fonds rassemble l’argent de plusieurs investisseurs pour détenir un ensemble d’obligations ; vous achetez alors des parts du fonds plutôt qu’un titre précis. Cette formule répartit l’investissement entre plusieurs émetteurs, mais elle ne garantit pas une absence de perte. Contrairement à une obligation détenue individuellement jusqu’à son échéance, un fonds n’a pas nécessairement une date à laquelle il rembourse à chaque investisseur une valeur nominale déterminée. La valeur des parts fluctue selon les titres détenus et les conditions de marché. Les frais de gestion, qui rémunèrent la gestion du fonds, réduisent aussi le résultat. La devise des obligations peut ajouter un risque de change lorsque leur valeur dépend d’une monnaie différente de l’euro.
Avant de vous intéresser à une obligation ou à un fonds obligataire, vérifiez qui emprunte, quelles sont les modalités de remboursement, quelle échéance est prévue et comment vous pouvez récupérer votre argent. Comparez aussi les frais et tenez compte de votre horizon de placement, c’est-à-dire de la durée pendant laquelle vous pouvez laisser votre épargne investie. Une obligation peut contribuer à diversifier un portefeuille, mais son fonctionnement ne la rend pas automatiquement adaptée à chaque épargnant. Tout placement comporte des risques, et le rendement passé, lorsqu’il est présenté, ne préjuge pas des résultats futurs.